Как через МФЦ оформить банкротство в 2026 году: пошаговая инструкция
Подача документов на внесудебное банкротство в МФЦ кажется простой только в теории. На практике 6 из 10 первых попыток заворачивают на этапе проверки — то заявление неправильно заполнено, то список кредиторов с ошибками, то условия входа не выполнены. Разбираю по шагам, как пройти через МФЦ с первого раза, без отказов и без потерянных недель.
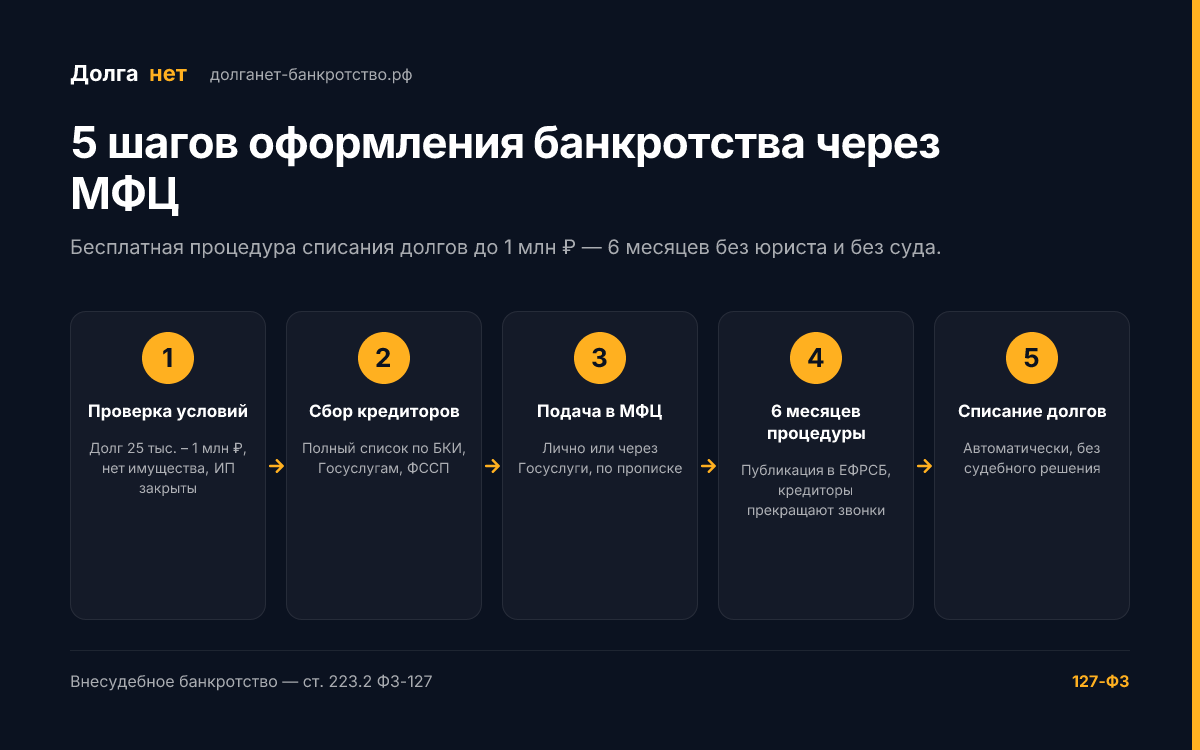
С чего вообще начинать
Прежде чем идти в МФЦ, надо проверить три вещи. Если хотя бы одна не сходится — МФЦ откажет, и придётся либо ждать, либо идти судебным путём.
Вход 1: сумма долгов от 25 000 до 1 000 000 ₽.
Считаются все долги: банкам, МФО, ФНС, ЖКХ, поручительства, штрафы, частные займы по распискам. Алименты сюда тоже идут в подсчёт, но списать их через МФЦ не получится. Проверьте на «Госуслугах» в разделе «Налоги и долги» и в реестре ФССП — это даст более-менее полную картину.
Вход 2: одно из двух условий по исполнительным производствам:
- Вариант А. Все исполнительные производства против вас закрыты по статье 46 ч. 1 п. 4 закона «Об исполнительном производстве» — пристав установил, что у вас нет имущества для взыскания, и закрыл дело. И при этом новых исполнительных производств не заводилось.
- Вариант Б. Вы получаете только пенсию или социальные выплаты, и у вас есть исполнительный лист, по которому в течение года не было взыскания.
Вход 3: с момента предыдущего банкротства прошло более 10 лет (если оно было — через МФЦ повторно можно не раньше).
Все три условия — обязательны и проверяются МФЦ автоматически по базам.
Шаг 1: Соберите список кредиторов
Самая частая ошибка — неполный список. Если вы пропустите кредитора, его долг не спишется, и потом он будет требовать всю сумму с пеней.
Куда смотреть, чтобы никого не пропустить:
- Кредитная история в БКИ. Запросите бесплатно через «Госуслуги» (раз в год — бесплатно). Там увидите все банки и МФО, в которых есть открытые договоры.
- Личные кабинеты банков. Зайдите во все, где есть карты или счета, посмотрите кредитные продукты.
- Проверка на «Госуслугах» → «Налоги и долги» — увидите задолженность ФНС, штрафы ГИБДД.
- Сайт ФССП (fssp.gov.ru) — все исполнительные производства.
- Квитанции ЖКХ — за свет, газ, воду, отопление, капремонт. Проверьте просрочки.
- Письма от коллекторов и СМС — выкупленные долги. Если ваш долг выкуплен у банка, кредитор уже не банк, а коллекторское агентство — вписать надо именно его.
- Личные расписки — если кому-то должны по расписке, и хотите, чтобы это списалось — впишите.
Для каждого кредитора нужно: полное наименование, ИНН, адрес и сумма долга на дату подачи.
Шаг 2: Соберите документы
Список минимальный — для МФЦ не нужно подтверждать каждый долг договором, всё проверяется по базам.
Обязательно:
- Паспорт.
- СНИЛС.
- ИНН.
- Заполненное заявление по форме (образец ниже).
- Список всех кредиторов с суммами.
Дополнительно (если применимо):
- Свидетельство о браке/разводе (для понимания совместного имущества).
- Свидетельство о смерти супруга (если претендуете на учёт обстоятельств).
- Документы на детей (свидетельства о рождении).
- Копии исполнительных листов (если есть).
Постановления приставов о закрытии исполнительных производств МФЦ запрашивает сам — приносить не обязательно, но если есть на руках, возьмите для подстраховки.
Шаг 3: Заполните заявление по форме
Форма заявления утверждена приказом Минэкономразвития от 04.08.2020 №497. Скачать её можно на сайте «Госуслуг» или взять на месте в МФЦ. В Заявлении 4 страницы.
Что важно при заполнении:
- Все данные паспорта, СНИЛС, ИНН — точно как в документах. Ошибка в одной цифре → отказ.
- Адрес регистрации — по штампу в паспорте, не фактический.
- Список кредиторов — точные наименования с указанием ИНН, адреса, суммы.
- Подпись на каждой странице.
Что часто заполняют неправильно:
- Указывают «потребительский кредит» вместо точного названия банка.
- Пишут сумму с начислениями, которые ещё не подтверждены кредитором.
- Забывают вписать поручительства, считая их «не своими долгами».
- Не указывают совместное имущество с супругом.
Шаг 4: Подайте документы в МФЦ
Запишитесь заранее на «Госуслугах» — приём по записи занимает 30–40 минут, без записи можно стоять 2–3 часа.
В МФЦ нужно:
- Назвать тему обращения: «Подача заявления о внесудебном банкротстве гражданина».
- Передать сотруднику паспорт, СНИЛС, ИНН и заполненное заявление со списком кредиторов.
- Сотрудник проверит документы, отсканирует, выдаст расписку с номером дела.
Важно: МФЦ — это окно приёма документов, не орган принятия решения. Сотрудник не может «отказать» с порога — он обязан принять документы и передать на проверку. Решение об открытии или отказе выносит специальный отдел в течение 3 рабочих дней.
Шаг 5: Дождитесь публикации в ЕФРСБ
Если документы прошли проверку, через 3 рабочих дня в Едином федеральном реестре сведений о банкротстве (fedresurs.ru) появляется запись о возбуждении внесудебного банкротства. С этой даты начинается шестимесячный срок процедуры.
Что меняется сразу после публикации:
- Кредиторы получают уведомление и обязаны прекратить начисление процентов и пеней по списываемым долгам.
- Исполнительные производства не возобновляются.
- Коллекторы по закону прекращают звонки. На практике 1–2 недели могут ещё звонить — присылайте им скриншот публикации в ЕФРСБ, обычно после этого замолкают.
Шаг 6: Что происходит в течение 6 месяцев
После публикации делать ничего не нужно. Процедура идёт автоматически. Но есть моменты, на которые надо обращать внимание.
Чего нельзя делать в течение 6 месяцев:
- Брать новые кредиты, займы, кредитные карты.
- Покупать дорогое имущество (свыше 50 тыс. ₽ за единицу).
- Получать наследство и не сообщить в МФЦ.
- Получать выигрыши, страховки, крупные премии и не сообщить.
- Меняться имуществом по договорам мены, дарения.
Если получили крупный приход (наследство, страховка, выигрыш, премия) — в течение 5 рабочих дней нужно подать в МФЦ уведомление об изменении имущественного положения. Иначе процедура будет прекращена, а долги останутся.
Если кредитор оспаривает. Любой из ваших кредиторов вправе в течение полугода обжаловать процедуру. Чаще всего это делает банк, который считает, что у вас есть скрытое имущество. Если кредитор подаёт в арбитражный суд — внесудебная процедура останавливается, и дело переходит в обычное судебное банкротство. Кредитор должен это профинансировать.
Шаг 7: Получение решения и завершение
По истечении 6 месяцев процедура завершается автоматически. В ЕФРСБ публикуется запись о завершении процедуры с одновременным освобождением от долгов.
Никаких бумажных документов МФЦ не выдаёт — но факт списания фиксируется в реестре, и его можно скачать как выписку. Эта выписка — официальное подтверждение того, что вы больше не должны кредиторам, чьи долги были включены в процедуру.
После этого:
- Кредитные истории в БКИ обновляются с пометкой «банкротство гражданина».
- Запись в ЕФРСБ остаётся открытой 5 лет.
- Все запреты по статье 213.30 ФЗ-127 включаются (5 лет — на сообщение банкам о банкротстве, 3 года — на руководящие должности и т.д.).
Когда МФЦ откажет: типичные причины и что делать
1. Сумма долгов не укладывается в 25 000 — 1 000 000 ₽.
Если меньше — копите долг или пробуйте реструктуризацию. Если больше — путь только через арбитражный суд. См. «Как подать на банкротство физлица».
2. Есть незакрытые исполнительные производства.
МФЦ требует, чтобы все исполнительные дела были закрыты по статье 46 ч. 1 п. 4. Что делать:
- Если приставы не закрыли — зайти в личный кабинет ФССП, увидеть стадию. Если пристав ещё ищет имущество — подать ходатайство о закрытии (бессмысленно искать).
- Если по делу есть взыскание (с зарплаты или счетов) — придётся ждать, пока пристав его прекратит.
3. Не прошёл год с момента предыдущего отказа.
После отказа МФЦ повторно подать можно через 1 месяц (если отказ по техническим причинам) или через год (если по существу).
4. С момента предыдущего банкротства прошло меньше 10 лет.
Тут вариантов нет — только ждать срок.
5. Опечатки и ошибки в заявлении.
Это самая частая причина. Решается просто — поправить и подать заново через 1 месяц.
Можно ли оформить банкротство через МФЦ онлайн
Да, частично. С 2024 года заявление можно подать через «Госуслуги» — авторизуетесь, заполняете электронную форму, прикладываете список кредиторов. Документ автоматически уходит в МФЦ по месту регистрации.
Что нужно для онлайн-подачи:
- Подтверждённая учётная запись на «Госуслугах».
- Электронная подпись (УКЭП) или подтверждение через биометрию.
Личное посещение МФЦ всё равно может понадобиться — иногда сотрудник просит подойти для уточнения сведений, особенно если не хватает данных в базе или если есть несовпадения.
Сколько в итоге придётся платить
Государственные расходы по МФЦ-банкротству = 0 ₽. Это закреплено законом. Не нужно платить:
- госпошлину;
- финансовому управляющему (его попросту нет);
- за публикацию в ЕФРСБ (МФЦ публикует за свой счёт);
- за приём документов в МФЦ.
Тратить можно только если:
- Хотите помощь юриста с заявлением — но для МФЦ это редко оправдано: форма стандартная.
- Распечатать документы и доехать до МФЦ — это копейки.
- Заверить копии у нотариуса — обычно не требуется, но иногда МФЦ может попросить.
Если кто-то предлагает «помощь в оформлении банкротства через МФЦ за 30 000 ₽» — это переплата за то, что вы можете сделать сами. Юристы реально помогают, только когда вы НЕ проходите по условиям МФЦ и нужна судебная процедура — там уже есть, за что платить.
FAQ: частые вопросы про оформление через МФЦ
Главное за 30 секунд
- Условия входа в МФЦ-банкротство: долг 25 000 — 1 000 000 ₽, исполнительные производства закрыты по статье 46 ч. 1 п. 4 (или вы пенсионер с исполнительным листом), не было банкротства последние 10 лет.
- Что нужно: паспорт, СНИЛС, ИНН, заявление по форме Минэкономразвития, точный список кредиторов.
- Стоимость: 0 ₽. Никаких пошлин, никаких управляющих, никаких посредников.
- Срок: 6 месяцев фиксированно. Решение приходит автоматически.
- Подача: лично в МФЦ по прописке или через «Госуслуги» (с подтверждённой учётной записью).
- Главные риски: отказ за неправильно оформленное заявление, отказ за незакрытые исполнительные производства, перевод дела в судебное банкротство по инициативе кредитора.